
 English
ניהול הבית
בלי חובות, המשכורת גבוהה - והבנק אומר לכם לא: הסוד של דירוג האשראי
גם אנשים מסודרים כלכלית מקבלים לעיתים סירוב אוטומטי לכרטיס אשראי או להלוואה. הסיבה מפתיעה: הם פשוט לא השאירו מספיק "עקבות"
- יצחק איתןלמעקב
- ז' כסלו התשפ"ז||
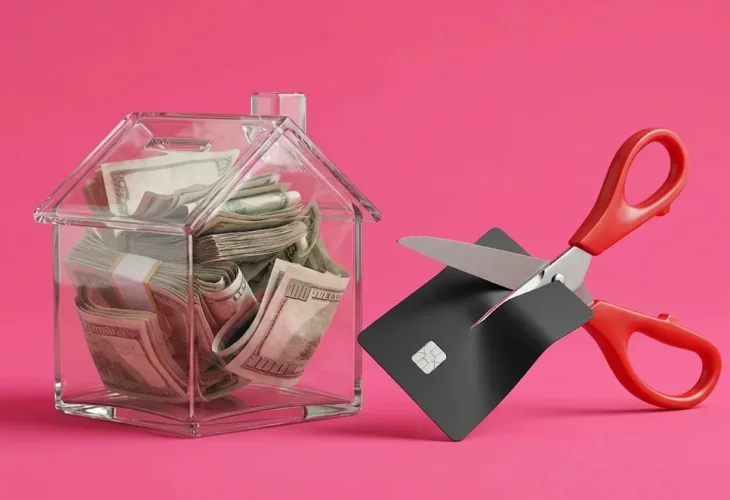
הנה תרחיש שנשמע הזוי: אדם מרוויח יפה, אין לו שקל אחד של חובות, יש לו חיסכון מכובד בבנק, והוא מבקש כרטיס אשראי. התשובה השלילית מגיעה תוך שניות. לפי כתבה שפורסמה ב-Fox Business, זה קורה בארה"ב ליותר ויותר אנשים, ובמקביל חוב כרטיסי האשראי במדינה הגיע לשיא של 1.29 טריליון דולר.
איך זה ייתכן? ההסבר פשוט יותר ממה שנדמה: דירוג האשראי. הדירוג לא מודד כמה אתם מרוויחים או כמה כסף יש לכם בחיסכון. הוא מודד את ההיסטוריה שלכם כלווים: האם לקחתם אשראי, האם החזרתם בזמן, וכמה זמן אתם עושים את זה. מי שחי רק במזומן ומשתמש בכרטיס חיוב מיידי, ולא לקח הלוואות - נראה לאלגוריתם כמו דף ריק. לפי הלשכה האמריקאית להגנה פיננסית על הצרכן, כ-25 מיליון מבוגרים בארה"ב נמצאים במצב בו תיק האשראי שלהם דל מכדי לקבל דירוג רגיל.
ההמלצה היא להחזיק כרטיס אשראי אחד או שניים, להשתמש בהם מעט ולשלם את כל החיוב מדי חודש. המומחים מזהירים מפתיחת כרטיסים רבים בבת אחת. הם מציינים שחלק משירותי "קנה עכשיו, שלם אחר כך" (לכאורה החיוב אמור להתבצע רק בשלב מאוחר יותר) התחילו לדווח ללשכות האשראי, כך שריבוי עסקאות קטנות כאלה עלול לפגוע בדירוג. מנגד, דירוג טוב מעיד על כך שאתם רווחיים לבנק, ולא בהכרח על כך שאתם מתנהלים נכון.
ומה אצלנו? גם בישראל פועלת מערכת נתוני אשראי, והבנקים וחברות האשראי נעזרים בה כשהם מחליטים אם לאשר הלוואה או משכנתא, ובאיזו ריבית. לכן כדאי לבדוק מדי פעם את הדו"ח שלכם, לשלם את החיוב בזמן, כולל הוראות קבע קטנות, ולהיזהר מעסקאות תשלומים רבות במקביל. מי שמתכנן משכנתא בשנה הקרובה - כדאי שיבדוק את מצבו מראש, כדי למנוע הפתעות ברגע האחרון.
ולסיום, תזכורת חשובה: דירוג אשראי הוא כלי, לא מטרה. מה שבאמת בונה יציבות כלכלית זה לחיות בתוך התקציב, לחסוך לשעת מצוקה ולא לרדוף אחרי הלוואות. זו גם הדרך הבטוחה להגיע לשקט נפשי.